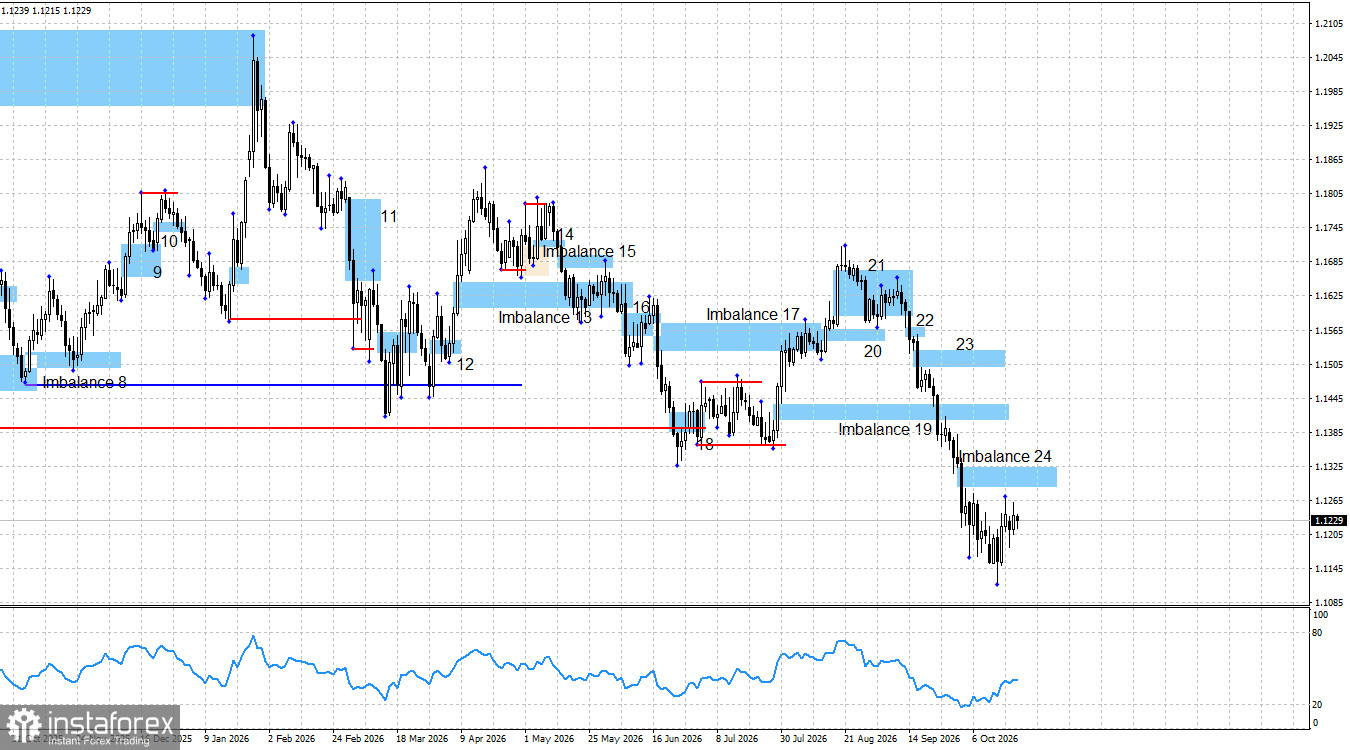
EUR/USD juftligi bir necha qisqa pauzalarni hisobga olmaganda, 25 kun davomida pasayishda davom etdi. Shu davr ichida yevro 530 punkt yo‘qotdi, uning pasayuvchi trendi esa FOMC asosiy stavkasining oshirilishiga bozor oldindan tayyorgarlik ko‘ra boshlaganidan beri, bir oydan ko‘proq vaqt oldin shakllana boshlagan. Faqat o‘tgan haftaning oxiriga kelibgina boqiylar (bulls) qarshi hujum uyushta olishdi, ammo u boshlanganicha tezlikda so‘nib qoldi. Bundan tashqari, boqiyning harakatlari aynan dollar hech qiynalmay ham o‘sishda davom etishi mumkin bo‘lgan kunlarga to‘g‘ri keldi. Eslatib o‘tamiz, AQShda sentabr oyi inflyatsiyasi prognozlardan yuqori chiqdi, bazaviy inflyatsiya ham bozor kutganidan oshdi, Ishlab chiqaruvchilar narxlari indeksi esa bozor kutganidan ancha keskinroq tezlashuvni ko‘rsatdi. Uchala inflyatsion ko‘rsatkich ham Federal Reserve kutganidan kuchliroq va tezroq o‘sayotgan bir paytda, oddiy mantiqiy bog‘liqlik asosida dollar mustahkamlanishi mumkin edi: inflyatsiyaning yuqoriligi Fed tomonidan yanada qat’iyroq pul-kredit siyosati ehtimolini oshiradi. Shunday ekan, uzoq davom etgan hujumdan so‘ng ayiq (bears)lar shunchaki holdan toygan bo‘lishi va boqiylarga qisqa muddatli nafas rostlash imkonini bergan bo‘lishi mumkin.
Biroq so‘nggi ikki hafta davomida birorta ham FOMC a’zosi oktyabrda pul-kredit siyosatini yana-da qat’iylashtirish tarafdori ekanini bildirmadi. Juma kuni Fed prezidenti Kevin Warsh ham chiqish qildi, ammo u ham siyosatni qo‘shimcha tarzda qat’iylashtirishni na bashorat qildi, na e’lon qildi. Boshqacha aytganda, Fed vakillari bozorga inflyatsiyaning oshishi yanada “hawkish” pozitsiyaga olib kelishi kerakligini ko‘rsatadigan hech qanday signal bermadi. Mening fikrimcha, ayiq tomon juda uzoq vaqt davomida hujumda bo‘ldi, dollar esa Fed rejalashtirgan stavka oshirishlari miqyosiga nisbatan haddan tashqari ko‘p mustahkamlandi. Shu bilan birga, treyderlar bu davr mobaynida ECB stavka oshirishlarini deyarli inkor qilib keldi. Shunday qilib, ayiq tomon qanchalik kuchli bo‘lmasin, hozircha o‘z hujumini davom ettirish uchun aniq asoslardan mahrum.
Hozirgi bosqichda yevroning pasayishi to‘xtadi va teskari tomonga burildi, deb aytish uchun erta. Imbalance 24 hamon faol, va narx unga reaksiya berib, yangi sotuv signali shakllantirishi mumkin. Ayiqlar narxni juda uzoqqa tortib ketishdi, endi ularni to‘xtatish qiyin bo‘ladi. Bozor bir oydan ortiq vaqt davomida yevroni qo‘llab-quvvatlovchi fundamental omillarga e’tibor bermay kelgani bilan, bu Yevropa valyutasi endi uzluksiz o‘sishni boshlaydi, degani emas. Avvalo, Imbalance 24 bekor bo‘lishi kerak, so‘ng boqiyning o‘ziga xos boqiysimon (bullish) naqshlari shakllanishi lozim. Buning uchun yevroning keskin yuqoriga sakrashi talab etiladi, ammo boqiyning o‘zi hozircha kuchsizligini va impuls yetishmasligini namoyish etmoqda.
Sentabr oyida FOMC nafaqat asosiy stavkani oshirdi, balki pul-kredit siyosatini yanada qat’iylashtirishga tayyor ekanini ham anglatib qo‘ydi. Bu ayiq tomonning keng ko‘lamli hujumini boshlab yuborish uchun yetarli bo‘ldi. Biroq, Fedning sentabrdagi siyosatini qat’iylashtirishi va dekabrda ham qo‘shimcha qat’iylashtirish ehtimoli mavjud bo‘lishiga qaramay, men bu davr mobaynida yevro umuman ijobiy omillarsiz qolib ketdi, deb hisoblamayman.
Umuman olganda, mening nazarimda, fundamental fon hali ham boqiy tomon foydasiga ishlashda davom etmoqda. Fed pul-kredit siyosatida yanada “hawkish” pozitsiyani egallagan bo‘lsa-da, bu valyuta kurslarini belgilovchi yagona omil emas. Yevropa Ittifoqi ham o‘z muammolariga ega, lekin gap shunda: muammolar hamma joyda bor, ammo aynan yevro tushmoqda. Ikkala markaziy bank ham pul-kredit siyosatini qat’iylashtirmoqda, ammo faqat dollar o‘smoqda.
Joriy grafik tuzilmasi aniq ayiq impulsini ko‘rsatmoqda. Dolzarb naqshlar orasida Imbalance 24 hali ham kuchda va yaqin orada test qilinishi mumkin, chunki korreksion qaytish allaqachon boshlangan. Boqiyning hozirgi imkoniyati 1,1066 minimumi ostidagi likvidlikni “süpürib o‘tish”da namoyon bo‘lmoqda. Ammo uzun (long) pozitsiyalar ochishni asoslash uchun oddiy likvidlik tozalashning o‘zi yetarli emas.
Chorshanba kuni muhim iqtisodiy ma’lumotlar bo‘lmadi, bu past savdo faolligini tushuntiradi. Kunning oxirigacha EUR/USD bo‘yicha sezilarli o‘zgarishlar kutilmaydi. Bu haftada treyderlar uchun alohida ahamiyat kasb etadigan ma’lumotlar faqat juma kuni e’lon qilinadi.
2026 yilda boqiylarga yana hujum boshlash uchun hanuz ko‘plab sabablar mavjud. Struktura va fundamental jihatdan qaralganda, o‘tgan yili dollarni keskin pasaytirgan Trump siyosati o‘zgargani yo‘q. Hozirda FOMCning “hawkish” pozitsiyasiga qaramay, AQSh valyutasini qo‘llab-quvvatlovchi yirik omillar ko‘rinmayapti. 2026 yilning birinchi yarmida dollar talabini qo‘llab turgan geosiyosiy omillar ham endi bunday ta’sir ko‘rsatmayapti.
Qo‘shma Shtatlar va Yevropa Ittifoqi uchun iqtisodiy taqvim
- Qo‘shma Shtatlar – Dastlabki ishsizlik bo‘yicha da’volar (12:30 UTC).
22 oktyabr kuni iqtisodiy taqvimda atigi bitta nashr mavjud bo‘lib, treyderlar unga katta e’tibor bermasligi ehtimol. Shu sababli, makroiqtisodiy ma’lumotlar payshanba kuni bozor kayfiyatiga ta’sir o‘tkazishi kutilmaydi.
EUR/USD prognozi va savdo bo‘yicha tavsiyalar
Mening fikrimcha, juftlik so‘nggi bir yil davomida korreksion pauzada bo‘lgan boqiysimon trendni shakllantirish jarayonida qolmoqda. Fundamental fon sakkiz oy muqaddam keskin tarzda ayiq tomon foydasiga o‘zgargan, biroq to‘rt yildan beri davom etayotgan trendni hozircha bekor bo‘ldi yoki yakunlandi, deb bo‘lmaydi.
Boqiylar yil oxirigacha hujumni qayta boshlashi mumkin, ammo hozirgi paytda ularning yagona real imkoniyati o‘tgan yil iyun oyida qayd etilgan 1,1066 minimumiga bog‘liq. Ayiqlar Imbalance 19 ichida yangi sotuv signalini olishdi. Mazkur bosqichda mavjud qisqa (short) pozitsiyalarni ochiq saqlash maqsadga muvofiq. Yangi sotuv signali Imbalance 24 doirasida shakllanishi mumkin. Chunki qo‘shimcha korreksion qaytish varianti hanuz saqlanib qolmoqda, qisqa pozitsiyalar bo‘yicha qisman foydani fiksatsiya qilib qo‘yish oqilona bo‘ladi.